Com 10,73 milhões de hectares plantados e produção recorde, o país consolida a maior cadeia florestal industrial do hemisfério sul
A produção brasileira de celulose encerrou 2025 na marca de 29,4 milhões de toneladas, resultado que representa avanço de 6,9% sobre o ano anterior e confirma o país na condição de maior exportador mundial e segundo maior produtor do insumo, posição construída ao longo de três décadas de investimento em pesquisa aplicada, genética florestal e escala industrial. O desempenho não decorre de um ciclo favorável isolado, mas de um modelo produtivo que combina ciclos curtos de corte, disponibilidade de terra e um parque fabril integrado às florestas, arquitetura raramente reproduzível em outros territórios.
A cadeia de árvores cultivadas sustenta ainda posições relevantes em segmentos adjacentes. O Brasil figura como sétimo maior player global em papel e painéis de madeira e nono em madeira serrada, o que revela uma base industrial diversificada, e não dependente de um único produto. Do mesmo tronco saem embalagens, móveis, tecidos, livros e papéis sanitários, itens que conectam a floresta plantada ao consumo cotidiano e dão à atividade uma resiliência comercial que cadeias monoexportadoras dificilmente alcançam em cenários de volatilidade.
O território ocupado por essa produção chama atenção pela escala e pelo contraste. Ao fim de 2025, o setor somava 10,73 milhões de hectares de área produtiva, com o plantio de aproximadamente 2,2 milhões de árvores por dia, enquanto as empresas do segmento conservavam outros 7,15 milhões de hectares de vegetação nativa. O mosaico de plantios intercalados por corredores ecológicos organiza a paisagem de modo a proteger recursos hídricos e biodiversidade, arranjo que se tornou referência metodológica em avaliações internacionais de manejo florestal.
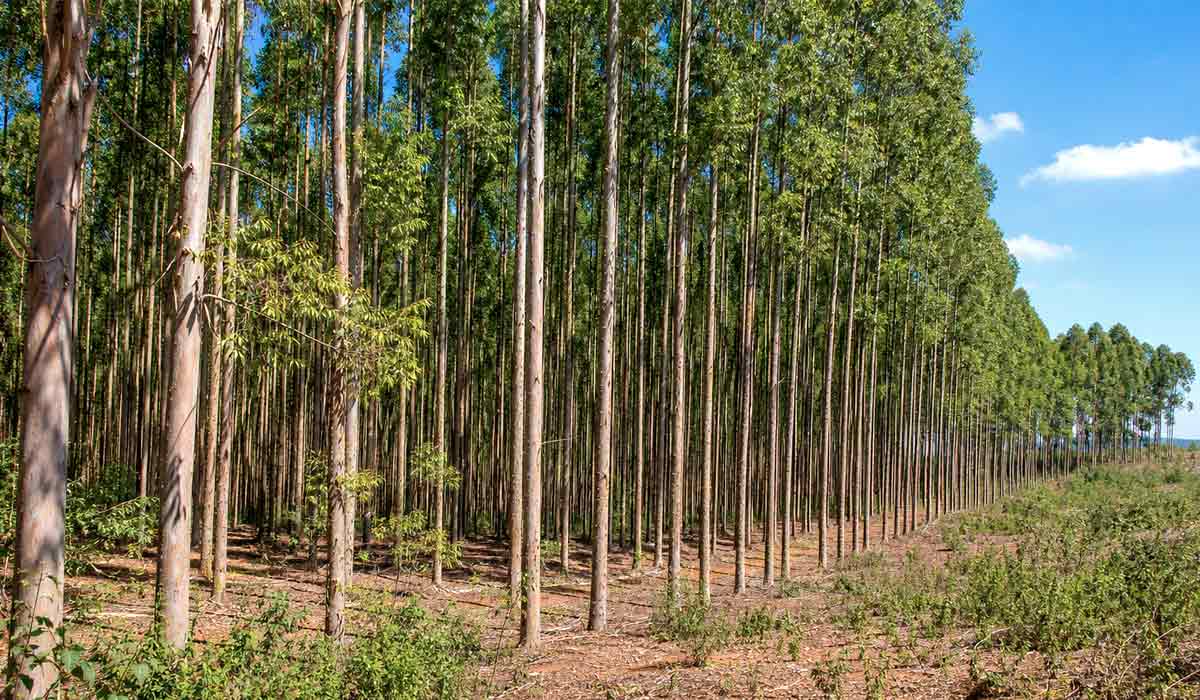
ao país colher madeira em ciclos médios de apenas sete anos,
com produtividade média que supera 30 m3 por hectare ao
ano, o que sustenta a liderança exportadora brasileira
O mapa da expansão e a lógica da produtividade
A geografia do crescimento revela onde o setor enxerga espaço para avançar. O Mato Grosso do Sul respondeu pela maior contribuição ao aumento de área, com acréscimo de 222 mil hectares sobre pastagens degradadas e áreas já antropizadas, trajetória que evita supressão de vegetação nativa e converte terra de baixa aptidão pecuária em produção florestal de alta rotação. Estados tradicionais como São Paulo, Paraná, Minas Gerais e Bahia seguem relevantes, mas o vetor de expansão se deslocou para o centro-oeste, onde logística ferroviária e disponibilidade de madeira barata sustentam a viabilidade de novas plantas industriais.
O diferencial competitivo brasileiro está na velocidade com que a floresta se transforma em matéria-prima industrial. O eucalipto alcança porte comercial em média em sete anos, com produtividade média nacional que supera 30 m3 por hectare ao ano, índice que em algumas regiões chega a patamares próximos do dobro da média global. Em países concorrentes do hemisfério norte, o mesmo ciclo exige duas ou três décadas, o que significa dizer que o Brasil produz várias safras de madeira no tempo em que outros produtores colhem uma.
Essa equação se traduz diretamente em custo de madeira entregue na fábrica, item que responde por parcela expressiva do custo industrial de celulose. A combinação de material genético selecionado, manejo nutricional ajustado, controle de pragas e mecanização de colheita permite ao produtor brasileiro produzir fibra a custos que sustentam competitividade mesmo em ciclos de preço internacional deprimido. Em um mercado em que a tonelada de fibra curta na China oscila em torno de US$ 500, margem e escala definem quem permanece no jogo.
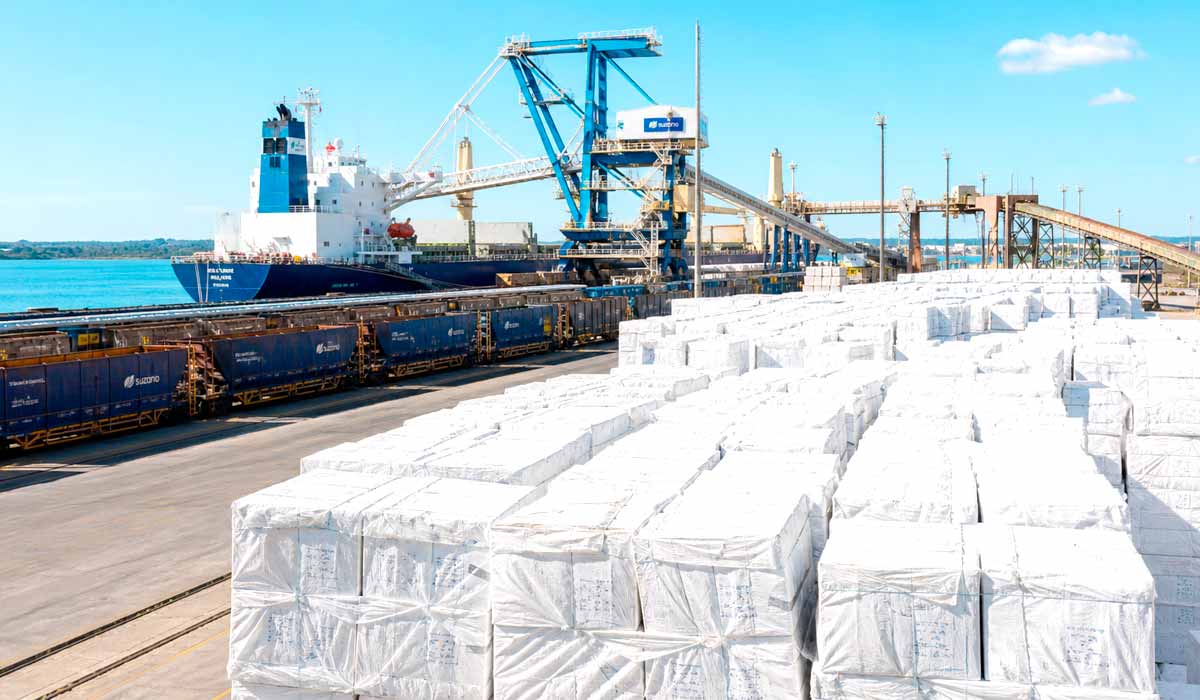
unitário de exportação da celulose nacional, etapa final de uma
cadeia que embarcou 20,7 milhões de toneladas em 2025
Do eucalipto ao porto: a engenharia comercial da liderança
A celulose brasileira é, antes de tudo, um produto de exportação. Em 2025, o país embarcou 20,7 milhões de toneladas, maior volume da série histórica e crescimento de 11,6% sobre 2024, desempenho que confirma a orientação externa da cadeia. A China absorveu cerca de 48% das exportações, seguida por Europa e Estados Unidos, e no segmento de fibra curta de eucalipto o Brasil responde por parcela predominante do volume importado pelos norte-americanos, evidência do grau de dependência que o mercado global construiu em relação à oferta nacional.
A concentração de destinos tem duas faces. De um lado, garante escala de escoamento e previsibilidade de embarque, sustentadas por terminais portuários especializados e por corredores ferroviários dedicados que reduzem o custo unitário de transporte. De outro, expõe o setor à política comercial asiática e à entrada de nova capacidade produtiva em outros países, fatores que pressionam preços. A resposta do setor tem sido diversificar clientela e agregar valor, ampliando participação em papéis especiais, materiais para embalagens sustentáveis e produtos de alto rendimento.
O desempenho em volume não se converteu automaticamente em receita. As exportações do conjunto da cadeia florestal somaram US$ 14,9 bilhões em 2025, com recuo de 4,8% em valor, movimento explicado pela queda dos preços internacionais e pela valorização relativa do real. O episódio ilustra uma característica estrutural do negócio: o Brasil domina a capacidade de oferta, mas a formação de preço se dá em mercados onde a demanda é sensível a ciclos de construção civil, consumo de embalagens e estoques de compradores asiáticos.
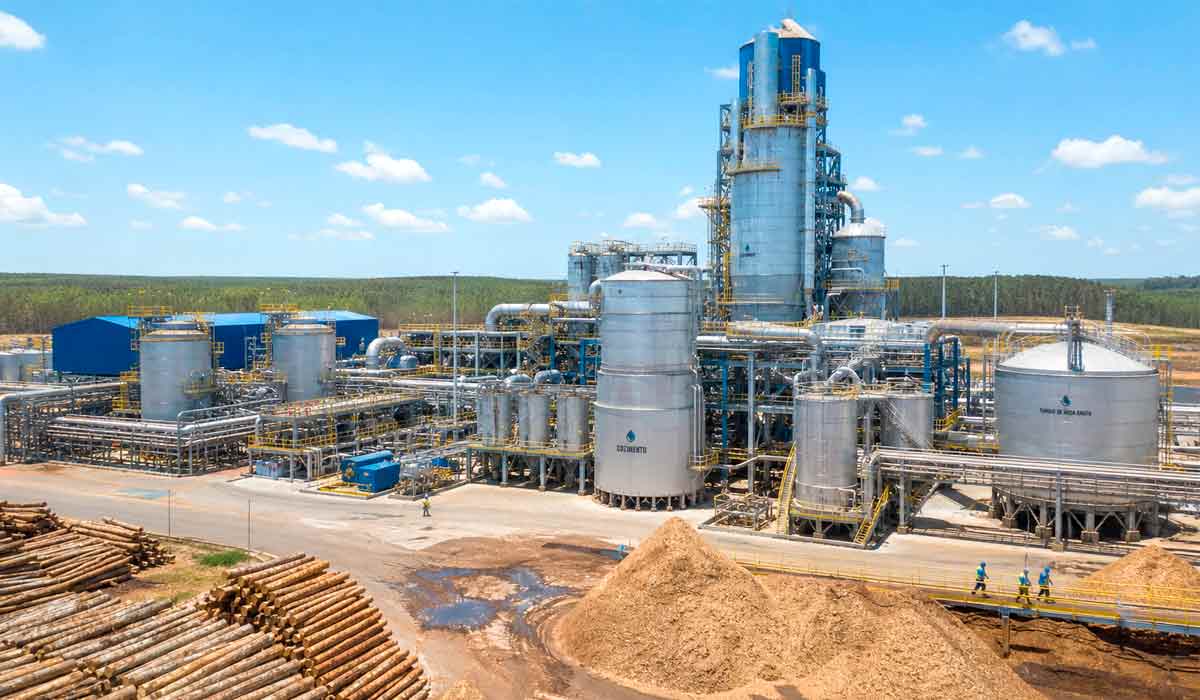
R$ 105 bilhões em investimentos até 2028. Fábrica integrada
à floresta plantada, modelo que reduz custo logístico da
madeira e amplia a eficiência energética das operações
O ciclo de investimentos em curso responde a esse diagnóstico com apostas de longo prazo. O setor projeta cerca de R$ 105 bilhões até 2028, aplicados em novas fábricas, modernização de linhas existentes, expansão do manejo florestal e reforço de infraestrutura logística. Entre os projetos anunciados estão unidades de grande porte no Mato Grosso do Sul, com capacidade prevista de milhões de toneladas anuais, movimento que amplia a base produtiva justamente quando o mercado sinaliza excesso de oferta e pressiona a rentabilidade das operações.
A decisão de investir em meio a preços baixos segue lógica industrial consolidada. Fábricas de celulose operam com custos fixos elevados e ganham eficiência com escala, o que torna novas unidades mais competitivas que plantas antigas. Quem constrói no momento de preço deprimido tende a iniciar operação em fase de recuperação de demanda, capturando margem superior. O risco está na sincronia: se vários projetos amadurecerem simultaneamente, o desequilíbrio entre oferta e consumo pode se prolongar e comprimir retornos por mais tempo que o planejado.