Com custos em alta e crédito caro, registrar cada operação e medir o custo por hectare virou condição de sobrevivência econômica no campo
A safra recorde já não é sinônimo de caixa positivo. Entre o avanço técnico da produção brasileira e a realidade financeira das propriedades existe uma distância que se mede em planilhas, e essa distância tem se alargado com velocidade incomum. O custo operacional da soja e do milho de alta tecnologia subiu perto de 60% em poucos ciclos, enquanto o preço recebido pelo produto oscilou sem acompanhar a mesma curva. Esse descompasso transformou a eficiência operacional no principal diferencial competitivo disponível ao produtor, acima de qualquer ganho de escala isolado. Quem produz bem e gasta mal entrega ao mercado uma margem que não lhe pertence.
O diagnóstico é conhecido por quem administra empresas rurais há décadas. A contabilidade formal raramente alcança o talhão, e o custo real de cada operação permanece invisível até o fechamento da safra, quando já não há tempo para corrigir o rumo. Some-se a isso um ambiente de crédito restritivo, com juros elevados e exigência maior de garantias, e o resultado é uma atividade que exige precisão cirúrgica na alocação de recursos. O desperdício no campo raramente aparece como rombo, e quase sempre se disfarça de rotina. Identificá-lo exige método, e não intuição.
Há ainda uma dimensão ambiental e institucional que pesa nessa equação. Insumos aplicados em excesso não apenas comprometem o resultado econômico: eles pressionam o solo, contaminam cursos d’água e fragilizam a posição do produtor diante de exigências crescentes de rastreabilidade e de mercados compradores cada vez mais criteriosos. A eficiência, nesse contexto, deixou de ser apenas uma pauta de redução de gastos. Cada litro de combustível e cada quilo de fertilizante mal empregado representa custo financeiro e passivo ambiental simultâneos.
transformar despesa em indicador comparável
Controle das despesas começa pelos registros
A primeira ruptura com o desperdício acontece na organização da informação, e não na compra de tecnologia. Relacionar cada despesa à operação executada, ao equipamento utilizado e à área efetivamente atendida é o passo que permite transformar uma pilha de notas fiscais em conhecimento gerencial. Sem esse vínculo, o produtor sabe quanto gastou, mas não sabe por que gastou nem onde poderia gastar menos. O registro operacional é o que separa a contabilidade da gestão de verdade.
O combustível costuma ser o primeiro indicador a revelar anomalias, porque responde de forma imediata a variações de relevo, umidade do solo, regulagem de implementos e condução da máquina. Comparar operações semelhantes entre talhões expõe diferenças que passariam despercebidas na média geral da fazenda. Foi assim que muitas propriedades descobriram que o problema não estava no preço do diesel, mas na profundidade de trabalho e na pressão dos pneus adotadas em determinadas áreas.
O cálculo do custo por hectare converte esse conjunto de dados em uma unidade comparável e auditável. Um serviço que consome R$ 12 mil para atender 200 hectares custa R$ 60 por hectare. Se a mesma despesa cobre apenas 150 hectares, o indicador salta para R$ 80. A leitura correta exige, no entanto, considerar solo, umidade e interrupções, porque variações nem sempre indicam ineficiência. Indicador sem contexto engana, e indicador com contexto orienta decisão.
da indisponibilidade no pico da operação e alonga a vida útil
Planejamento da frota e manutenção programada
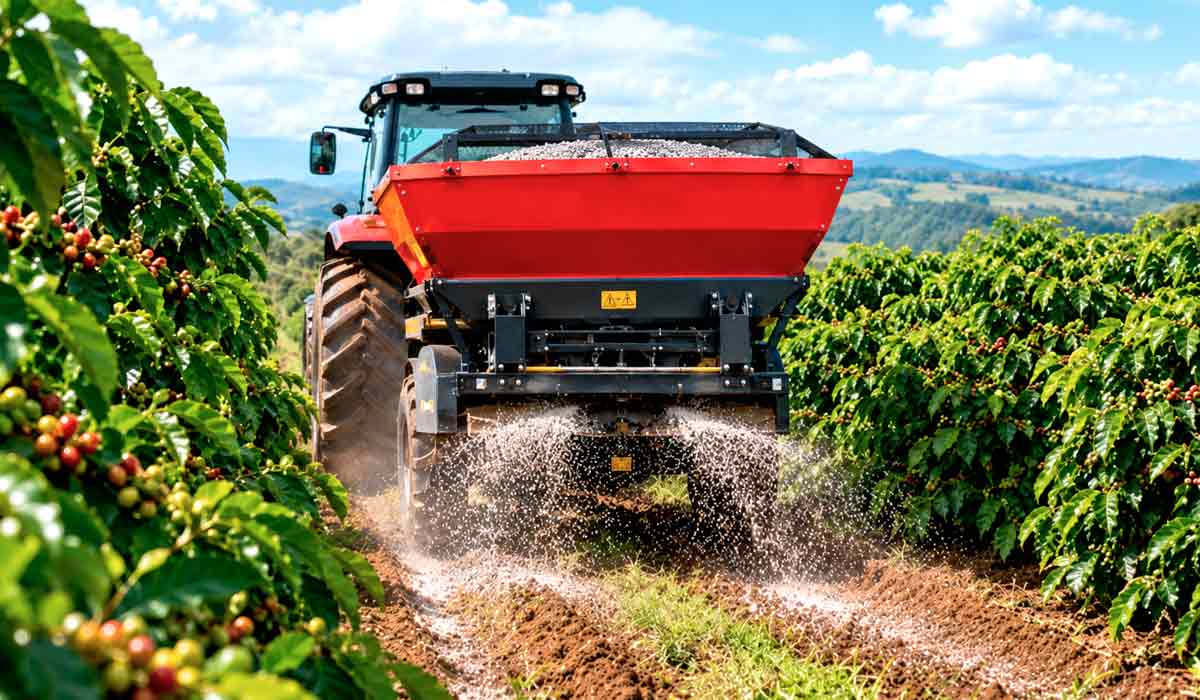
A frota agrícola concentra capital imobilizado elevado e é, ao mesmo tempo, a área em que o desperdício se esconde com mais facilidade. Distribuir as operações sem considerar a capacidade real de cada equipamento e a janela climática produz atrasos em cadeia, deslocamentos improdutivos e horas de máquina ociosas que não aparecem em nenhuma linha de despesa. Máquina parada no momento errado custa mais do que a máquina em si.
A manutenção preventiva opera nessa mesma lógica, com efeito direto sobre o orçamento. Revisões programadas a cada 200 ou 300 horas, conforme orientação do fabricante, e o acompanhamento do desgaste de componentes antecipam intervenções que, de outra forma, ocorreriam em plena safra, quando a indisponibilidade custa o dobro. O histórico de reparos também permite identificar equipamentos crônicos, cuja substituição pode ser mais econômica do que a sucessão de consertos.
A consolidação de indicadores fecha esse ciclo e converte dado bruto em decisão. Consumo de combustível por hora, horas trabalhadas, custo por hectare, despesas de manutenção e tempo de máquina parada formam o painel mínimo de qualquer operação profissionalizada. Quando o custo por hectare sobe, esse conjunto aponta se a causa está no consumo, na área atendida, no tempo de execução ou no desgaste. A gestão deixa de registrar o passado e passa a antecipar o resultado.